Qué debe incluir un curso de costos industriales
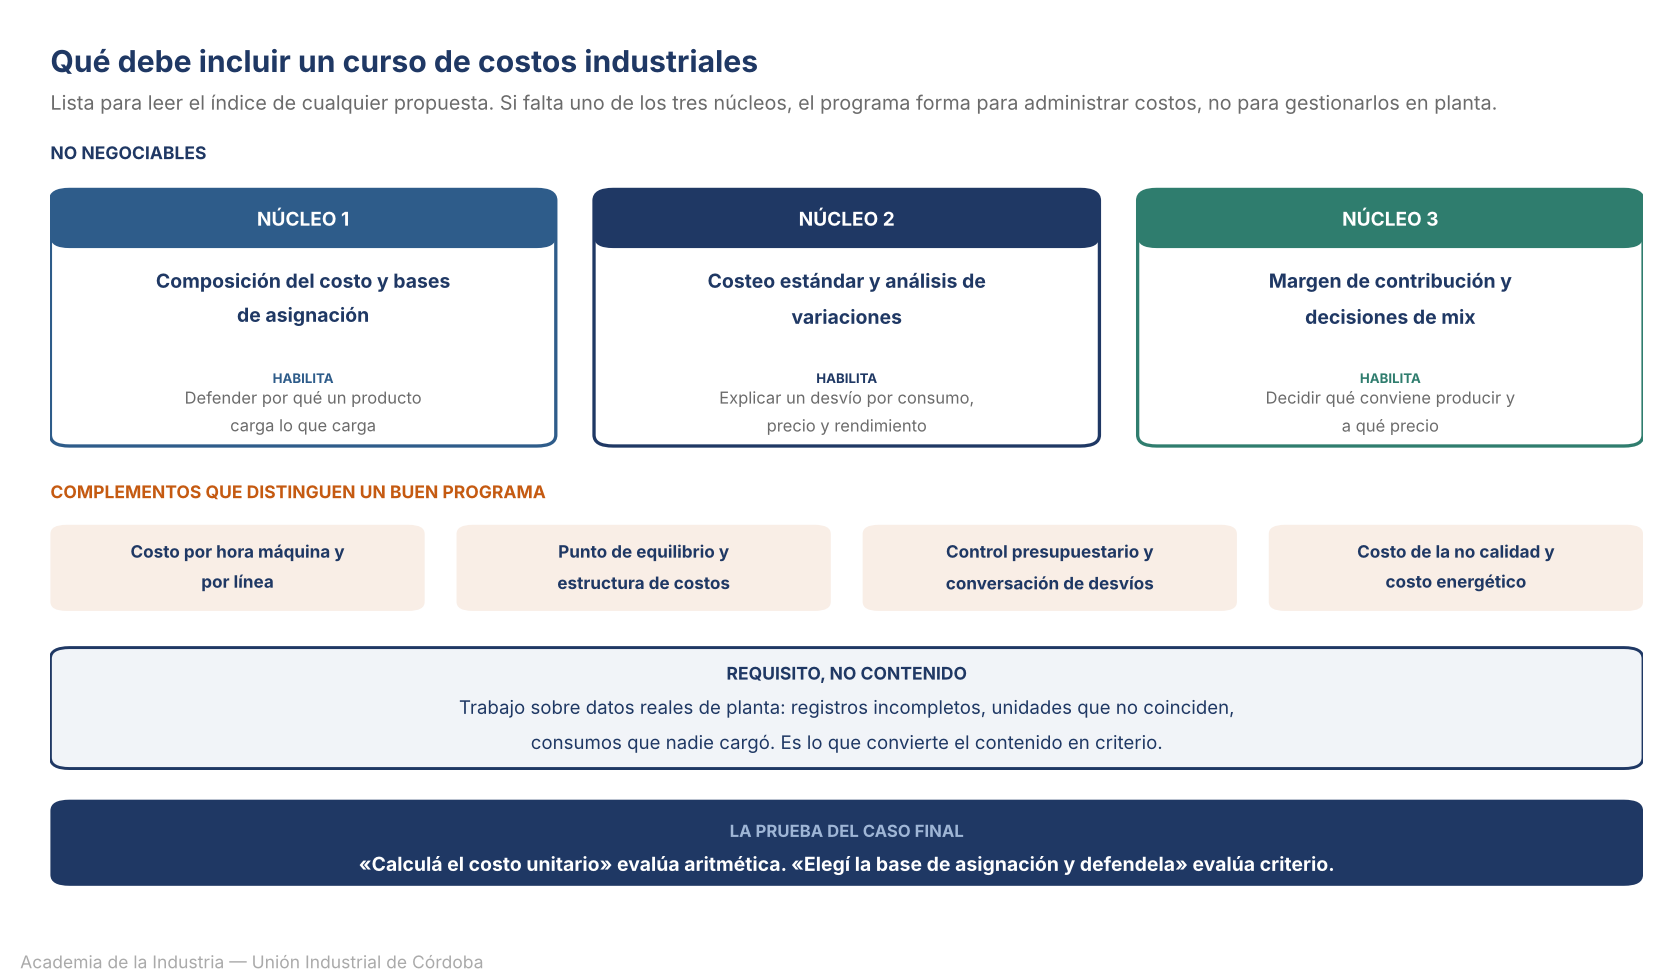
Un curso de costos industriales debe cubrir tres núcleos: la composición del costo industrial con bases de asignación de costos indirectos defendibles, el costeo estándar con análisis de variaciones, y el uso del margen de contribución para decidir precio y mix. A eso se suman control presupuestario y costos de no calidad y energía. Sin trabajo sobre datos reales de planta, el programa queda en contabilidad general.
Por qué un programa de contabilidad de costos no alcanza en una planta
La contabilidad de costos y los costos industriales comparten vocabulario y resuelven problemas distintos. Una se ocupa de valuar inventarios y de cerrar un resultado que sea correcto frente a una norma. Los costos industriales, en cambio, explican por qué el costo de este mes no se parece al del mes pasado, y deciden en consecuencia.
Casos comerciales y casos de planta
Buena parte de los programas de costos se apoya en casos de empresas comerciales: se compra, se almacena, se vende, y el costo del producto es el precio de compra más algunos gastos. Ahí casi todo el costo es directo y rastreable. En una planta el producto no se compra: se fabrica, y aparece una masa de costos que no pertenece a ninguna unidad en particular.
Lo que cambia cuando hay producción en el medio
Con producción en el medio aparecen tres problemas que el caso comercial no tiene. Hay que repartir costos indirectos con alguna base, y esa base condiciona qué producto parece rentable. Hay que separar lo que varía con el volumen de lo que no varía, porque sin esa separación no se puede decidir mix ni precio incremental. Y hay que explicar desvíos, que es una conversación sobre consumo, rendimiento y precio, no sobre asientos.
Qué contenidos mínimos debe cubrir un curso de costos industriales
La lista siguiente sirve para leer el índice de cualquier propuesta. Si a un curso de costos industriales le falta uno de los tres núcleos, forma para administrar costos, no para gestionarlos en una planta.
| Bloque | Contenido | Qué habilita |
|---|---|---|
| Núcleo 1 | Composición del costo industrial y bases de asignación de costos indirectos | Defender por qué un producto carga lo que carga |
| Núcleo 2 | Costeo estándar y análisis de variaciones | Explicar un desvío por consumo, precio y rendimiento |
| Núcleo 3 | Margen de contribución y decisiones de mix | Decidir qué conviene producir y a qué precio |
| Complemento | Costo por hora máquina y por línea | Comparar alternativas de proceso |
| Complemento | Punto de equilibrio y estructura de costos | Dimensionar el riesgo operativo |
| Complemento | Control presupuestario y conversación de desvíos | Sostener el seguimiento mes a mes |
| Complemento | Costo de la no calidad y costo energético | Ver el costo que no aparece en el estándar |
| Requisito | Trabajo sobre datos reales de planta | Convertir el contenido en criterio |
Costeo, asignación y análisis de desvíos: los tres núcleos
Los tres núcleos de un curso de costos industriales no son tres temas sueltos: son tres decisiones encadenadas. Uno define cuánto cuesta, otro explica por qué cambió y el tercero dice qué hacer con esa información.
Composición del costo y bases de asignación
Acá se juega la credibilidad de todo el sistema. Elegir una base de asignación es decidir, en los hechos, qué producto subsidia a cuál, y una base mal elegida produce precios defendidos con convicción y equivocados. Un programa serio enseña a elegir la base según cómo se consume el recurso y a sostener esa elección frente a Comercial. El punto de partida es entender qué compone el costo de fabricar, y un criterio concreto de asignación es cuánto cuesta cada hora de máquina.
Costeo estándar y análisis de variaciones
El estándar sirve para una sola cosa: tener contra qué comparar. Lo valioso no es fijarlo sino descomponer la diferencia, porque un desvío que no se descompone no se corrige. Ahí se separa cuánto se consumió de más, cuánto se pagó de más y cuánto rindió distinto el proceso, que son tres responsables distintos. Es el contenido donde más se queda corto un curso de costos industriales, y está desarrollado en cómo se analiza una variación entre lo estándar y lo real.
Margen de contribución y decisiones de mix
Con el costo entendido y el desvío explicado llega la pregunta que importa: qué conviene producir. El margen de contribución es la herramienta, y su uso correcto exige tener clara la frontera entre costo variable y costo de estructura. De ahí salen también las decisiones de volumen: a partir de qué punto la operación deja de perder, que es lo que desarrolla a partir de qué volumen la planta deja de perder. Cómo encaja todo esto en la práctica profesional del control de gestión es lo que ordena IFAC al delimitar el alcance de la contabilidad de gestión.
Cómo elegir un curso de costos industriales según tu rol
El mismo programa no rinde igual para todos. Conviene elegir por la distancia que hay entre lo que ya sabés y lo que el puesto te va a pedir.
Si venís de administración o contabilidad
Tenés resuelto el lenguaje y te falta el corte industrial. Lo que conviene mirar en un curso de costos industriales es cuánto espacio le da a las bases de asignación y al análisis de variaciones, porque es exactamente lo que la formación contable no cubre. Un índice que dedique dos módulos a valuación de inventarios y medio a desvíos está repitiendo lo que ya sabés.
Si ya trabajás en planta
El riesgo es el inverso: conocés el proceso y te falta la estructura para traducirlo a números defendibles. Mirá si el programa trabaja con datos desprolijos, que es como llegan en la realidad, o con tablas ya limpias. También conviene revisar cuánto se dedica a la conversación del desvío, porque la mitad del trabajo es explicarle el número a alguien que no lo quiere escuchar, tema que desarrolla cómo se sigue un presupuesto y se conversan los desvíos.
Qué mirar en la práctica, los datos y el caso final
Los contenidos se comparan leyendo el índice. La práctica, no: hay que preguntar.
Trabajo sobre datos reales de planta
Es el requisito que separa un programa útil de uno declarativo. Trabajar con datos reales significa encontrarse con registros incompletos, con unidades que no coinciden y con consumos que nadie cargó, que es donde se aprende de verdad a costear. Conviene preguntar directamente de dónde salen los datos del curso y si el participante puede llevar los propios.
El caso final como prueba de un curso de costos industriales
Un buen caso final no pide calcular: pide decidir y justificar. La diferencia se nota en la consigna. «Calculá el costo unitario» evalúa aritmética; «elegí la base de asignación y defendela frente a Comercial» evalúa criterio, que es lo que se le va a pedir en el puesto. Entre los contenidos que casi nunca aparecen en el caso final y que más plata mueven está cuánto cuesta lo que sale mal, y el marco con el que se ordenan esos costos lo publica ASQ entre sus recursos de calidad.
Cómo se integra con el recorrido del área de control de gestión
Hay dos decisiones distintas acá, y conviene no mezclarlas porque tienen compradores distintos.
- La decisión individual. Una persona evalúa su propia formación y compara programas con la lista de contenidos de más arriba. Es el objeto de este artículo.
- La decisión corporativa. Un área define qué tiene que saber todo el equipo, en qué orden y con qué alcance. Eso no se resuelve eligiendo un curso sino armando el plan de capacitación que ordena a todo el equipo, que es otra conversación y otro presupuesto.
Cuando las dos coinciden, el resultado es mejor: una persona formada dentro de un área que sabe para qué la formó. Esa correspondencia entre capacidades individuales y capacidades de la organización es la que releva McKinsey en su trabajo sobre operaciones, y es la razón por la que un curso de costos industriales rinde distinto según el contexto en el que cae.
Preguntas frecuentes sobre el curso de costos industriales
¿Qué debe incluir un curso de costos industriales?
Tres núcleos: la composición del costo industrial con bases de asignación de costos indirectos defendibles, el costeo estándar con análisis de variaciones, y el uso del margen de contribución para decidir precio y mix. A eso se suman control presupuestario y costos de no calidad y energía. Sin trabajo sobre datos reales de planta, el programa queda en contabilidad general.
¿En qué se diferencia de la contabilidad de costos?
La contabilidad de costos valúa inventarios y cierra un resultado correcto frente a una norma. Los costos industriales explican por qué el costo cambió respecto del mes anterior y qué conviene hacer con esa información. El vocabulario es compartido; la pregunta que responden, no.
¿Cómo elegir un curso de costos industriales si no venís de planta?
Mirando cuánto espacio le da el índice a las bases de asignación y al análisis de variaciones, que es justamente lo que la formación contable no cubre. Un programa que dedica dos módulos a valuación de inventarios y medio a desvíos repite lo que ya sabés en lugar de agregar el corte industrial.
¿Sirve un curso de costos industriales sin datos reales?
Sirve para entender los conceptos, no para aplicarlos. Los datos de planta llegan incompletos, con unidades que no coinciden y con consumos sin cargar, y resolver eso es parte del oficio. Conviene preguntar de dónde salen los datos del programa y si se pueden llevar los propios.
Próximo paso
Si la lista de contenidos te sirvió para descartar opciones, el recorrido completo —los tres núcleos, los complementos y el trabajo sobre datos de planta— está en el Certificado en Costos Industriales y Rentabilidad de Academia de la Industria, la propuesta formativa de la Unión Industrial de Córdoba.
En el resto de la oferta del catálogo están las demás verticales, por si el punto de entrada conviene que sea otro.