El punto de equilibrio industrial se calcula dividiendo los costos fijos totales por el margen de contribución unitario, es decir, el precio de venta menos el costo variable unitario. El resultado indica cuántas unidades hay que producir y vender para no perder dinero. Con varios productos se usa el margen de contribución ponderado según el mix real.
Es una cuenta simple que la mayoría de las plantas no tiene actualizada. Se conoce el costo unitario de cada producto, pero no el nivel de actividad mínimo que sostiene la estructura. Sin ese número, las decisiones de precio, de mix y de capacidad se toman por intuición y se defienden por jerarquía.
Qué es el punto de equilibrio en un contexto industrial
El punto de equilibrio es el nivel de actividad en el que los ingresos igualan a los costos totales: el resultado operativo es cero. Por debajo, la empresa pierde; por encima, cada unidad adicional aporta margen.
En una fábrica, ese concepto financiero tiene una traducción operativa concreta: es la cantidad de unidades, toneladas u horas de producción por debajo de las cuales la planta no cubre lo que cuesta tenerla abierta. Por eso el punto de equilibrio industrial no es un indicador contable de cierre de ejercicio, sino una referencia de conducción que se revisa cuando cambian los costos, los precios o el mix.
Por qué el punto de equilibrio industrial no se calcula como en el manual
El caso de manual asume un producto único, un precio estable y una estructura de costos limpia. Una planta real tiene varios productos con márgenes distintos, costos que no son ni completamente fijos ni completamente variables, y capacidad ociosa que no desaparece cuando cae la demanda. El punto de equilibrio industrial se construye asumiendo esa complejidad, no ignorándola.
Costos fijos, variables y margen de contribución
La clasificación de costos es lo que define la calidad del punto de equilibrio industrial. Un costo mal clasificado desplaza el resultado sin que nadie lo note.
- Costos fijos: no varían con el nivel de producción dentro de un rango de capacidad. Alquiler, sueldos de estructura, seguros, amortizaciones, mantenimiento programado.
- Costos variables: se mueven con cada unidad producida. Materia prima, insumos de proceso, energía asociada a la máquina, envases, comisiones.
- Costos semifijos o escalonados: se mantienen constantes hasta cierto volumen y saltan a otro nivel. Un turno adicional, un supervisor más, un equipo extra alquilado.
El margen de contribución unitario es el precio de venta menos el costo variable unitario. Representa lo que cada unidad aporta para cubrir los costos fijos y, superado ese umbral, para generar resultado. Es el numerador de toda la lógica: si el margen de contribución es negativo, no hay volumen que salve el producto.
Dónde suele romperse la clasificación
Los tres casos más frecuentes en una planta son la energía, la mano de obra directa y el mantenimiento. La energía tiene un componente fijo de estructura y otro asociado a la producción. La mano de obra directa es variable en el largo plazo y fija en el mes. El mantenimiento programado es fijo, pero el correctivo se comporta como variable. Definir el criterio y sostenerlo es más importante que acertar el caso teórico, porque lo que se compara es la evolución del punto de equilibrio industrial en el tiempo.
Cómo calcular el punto de equilibrio industrial paso a paso
- Definir el período y el alcance: planta completa, línea o familia de producto. El alcance determina qué costos fijos se asignan.
- Separar costos fijos y variables con un criterio escrito, incluidos los semifijos y el rango de capacidad en el que valen.
- Calcular el margen de contribución unitario: precio de venta menos costo variable unitario.
- Obtener el punto de equilibrio en unidades: costos fijos totales dividido margen de contribución unitario.
- Obtener el punto de equilibrio en facturación: costos fijos totales dividido el ratio de margen de contribución sobre precio.
- Contrastar con la capacidad instalada: si el resultado supera la capacidad disponible, el problema no es de volumen sino de estructura o de precio.
Ejemplo ilustrativo de cálculo
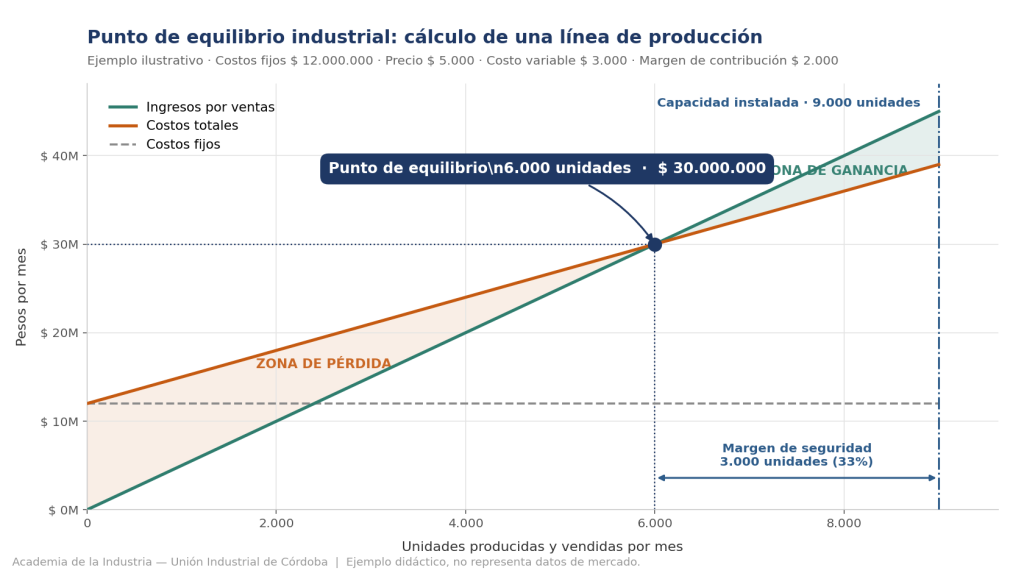
El siguiente ejemplo es una construcción didáctica con números redondos, no un caso real ni un dato de mercado: sirve únicamente para mostrar la mecánica.
| Dato mensual | Valor |
| Costos fijos totales | $ 12.000.000 |
| Precio de venta unitario | $ 5.000 |
| Costo variable unitario | $ 3.000 |
| Margen de contribución unitario | $ 2.000 |
| Ratio de margen de contribución | 40% |
| Capacidad instalada mensual | 9.000 unidades |
- En unidades: 12.000.000 ÷ 2.000 = 6.000 unidades por mes
- En facturación: 12.000.000 ÷ 0,40 = $ 30.000.000 por mes
- Margen de seguridad: con la capacidad instalada de 9.000 unidades, la planta tolera una caída de un tercio del volumen antes de entrar en pérdida.
La lectura útil no es el número aislado. Es que la planta necesita ocupar dos tercios de su capacidad solo para no perder dinero, lo que deja poco margen ante una caída de demanda o un aumento de costos fijos.
Punto de equilibrio industrial con mix de productos
Cuando hay varios productos con márgenes distintos, no existe un único punto de equilibrio industrial: existe uno por cada combinación de mix. El cálculo se hace con el margen de contribución ponderado según la participación real de cada producto en las ventas.
- Calcular el margen de contribución unitario de cada producto.
- Determinar la participación de cada producto en el volumen total vendido.
- Ponderar los márgenes por esa participación para obtener el margen promedio.
- Dividir los costos fijos totales por ese margen ponderado.
Si el mix cambia hacia productos de menor margen, el punto de equilibrio sube aunque no haya subido ningún costo. Es la razón por la que una planta puede vender más y ganar menos.
Este es el vínculo directo con el análisis de pérdidas de rentabilidad por mala gestión de costos: el deterioro rara vez viene de un costo que explota, viene de un mix que se desplaza sin que nadie lo mida.
Qué decisiones habilita: precio, mix, capacidad y tercerización
El valor del punto de equilibrio industrial está en las conversaciones que ordena, no en el número.
| Decisión | Qué aporta el cálculo |
| Aceptar o rechazar un pedido especial | Si el precio ofrecido supera el costo variable unitario y hay capacidad ociosa, el pedido aporta margen aunque esté por debajo del costo total |
| Definir el precio de lista | Muestra qué volumen exige cada nivel de precio para sostener la estructura |
| Empujar o discontinuar una línea | Compara el margen de contribución real de cada producto, no su costo unitario |
| Sumar un turno o un equipo | Identifica el salto de costo semifijo y el volumen adicional necesario para absorberlo |
| Tercerizar una etapa | Convierte costo fijo en variable: baja el punto de equilibrio y también el margen por unidad |
| Negociar con proveedores | Cuantifica cuánto mueve el resultado cada punto de mejora en el costo variable |
La decisión de tercerizar, leída desde el punto de equilibrio industrial
Tercerizar una etapa reduce costos fijos y aumenta el costo variable unitario. El punto de equilibrio industrial baja, lo que da resiliencia ante caídas de demanda, pero el margen de contribución por unidad también baja, lo que limita la ganancia cuando el volumen crece. Es un intercambio entre riesgo y rentabilidad, no una mejora en sí misma. El sentido de la decisión depende de cuán estable sea la demanda.
Errores que distorsionan el punto de equilibrio industrial
- Prorratear costos fijos como si fueran variables: el costo unitario totalmente cargado no sirve para este cálculo. Ese es el terreno del costo por hora máquina, que responde otra pregunta.
- Ignorar los costos semifijos: el resultado deja de ser válido apenas se cruza el escalón de capacidad.
- Usar precios de lista y no precios netos: bonificaciones, descuentos y notas de crédito reducen el margen de contribución real.
- Calcularlo una vez por año: en un contexto de costos cambiantes, un cálculo desactualizado es peor que no tenerlo.
- Mezclar valores de distintos momentos: costos fijos de un período con precios de otro producen un número sin significado.
- No revisar el mix: el error más frecuente y el más caro, porque no se ve en ninguna línea del estado de resultados.
Cada cuánto conviene recalcularlo
La regla práctica es recalcular el punto de equilibrio industrial ante cualquier cambio relevante de precio, de costo variable o de estructura, y como mínimo en cada revisión mensual de resultados. Cuando existe un sistema de costeo estándar y análisis de variaciones, la actualización es casi automática: las variaciones ya indican qué se movió y en qué magnitud.
Sostener este cálculo exige un lenguaje común entre finanzas y planta. Los criterios de clasificación, el tratamiento de la capacidad ociosa y la lectura del mix son decisiones compartidas, no un ejercicio del área de administración. Ese acuerdo se construye sobre una base sólida de estructura de costos y rentabilidad fabril, y se profundiza en el recorrido de formación para finanzas y operaciones de Academia de la Industria, la propuesta formativa de la Unión Industrial de Córdoba. Los marcos de contabilidad de gestión de IFAC y los relevamientos de McKinsey Operations son referencias útiles para encuadrar el criterio.
Si el objetivo es que el equipo calcule, interprete y discuta el punto de equilibrio industrial con el mismo criterio, el próximo paso es conocer el Curso en Costos Industriales. El resto de la oferta formativa está disponible en la tienda de Academia de la Industria.