Cómo se hace el control presupuestario en una empresa industrial
El control presupuestario industrial compara el resultado real contra el presupuesto en cada cierre, descompone la diferencia en desvíos de precio, cantidad, eficiencia y mix, y asigna un responsable y un plazo a cada desvío relevante. Funciona cuando se revisa con frecuencia mensual y se traduce en decisiones, no cuando se limita a reportar la diferencia.
Esa distinción es la que separa un proceso útil de un informe que nadie lee. El presupuesto del año próximo ya está armado, con las inversiones priorizadas y los proyectos aprobados; desde ahora lo que importa es el seguimiento, que es donde se defiende el margen mes a mes.
Qué es el control presupuestario industrial y para qué sirve
Es el proceso que convierte el presupuesto en una herramienta de conducción en lugar de un documento de archivo. Sin él, el presupuesto se arma en septiembre, se aprueba en diciembre y vuelve a mirarse recién cuando el desvío ya se comió el margen del trimestre.
Su utilidad real se nota en tres momentos. Primero, cuando permite detectar una desviación mientras todavía se puede corregir. Segundo, cuando explica por qué el resultado difiere de lo previsto, que es muy distinto de constatar que difiere. Y tercero, cuando obliga a que alguien se haga cargo: un desvío sin responsable asignado se repite el mes siguiente con el mismo número.
Conviene además distinguirlo de la contabilidad. El estado de resultados dice cuánto se ganó; el control presupuestario industrial dice por qué se ganó eso y no lo previsto, con un nivel de detalle que permite actuar sobre el proceso que lo produjo. La guía de contabilidad de gestión de IFAC insiste en esa diferencia: la información financiera sirve para rendir cuentas, la de gestión para decidir.
Del presupuesto anual al seguimiento mensual
En el control presupuestario industrial, el presupuesto anual es una foto de la expectativa en el momento en que se armó. Doce meses después, casi ninguna de las condiciones que lo sostenían sigue igual. Pretender que el año se compare contra esa foto sin actualizaciones es lo que vuelve la discusión estéril.
Presupuesto, forecast y cierre
Son tres cosas distintas y conviene no mezclarlas en el mismo reporte. El presupuesto es el compromiso original y no se modifica: es la vara contra la que se mide el año. Como estimación actual de cómo va a cerrar el ejercicio con lo que ya se sabe está el forecast, que se actualiza con frecuencia definida. Y el cierre es el dato real del período. Comparar el real contra el presupuesto muestra el cumplimiento del compromiso; compararlo contra el forecast muestra la calidad de la previsión. Las dos lecturas importan y responden preguntas diferentes.
Materialidad: qué desvío merece análisis
Dentro del control presupuestario industrial, analizar todo equivale a no analizar nada, porque el tiempo del equipo es finito y se agota en partidas irrelevantes. Conviene fijar un umbral doble: un porcentaje de desvío y un monto mínimo, de modo que no entren en la revisión formal ni las partidas chicas con alta variación relativa ni las grandes con variación despreciable. Ese umbral se define una vez, se escribe y se respeta, incluso cuando el desvío que queda afuera resulte incómodo.
Qué desvíos analizar primero en el control presupuestario industrial
El orden no es arbitrario: conviene empezar por donde la acción es posible y el impacto es grande.
- Consumo de materia prima. Suele ser la partida más grande y la más sensible. Un desvío acá puede venir del precio de compra, del rendimiento del proceso o de un cambio de especificación, y cada causa tiene un responsable distinto.
- Mano de obra directa. Horas aplicadas contra horas estándar, separando el efecto de la tarifa del efecto de la eficiencia. Es donde más se confunde un problema de productividad con un problema de costo laboral.
- Energía y servicios. Afectados simultáneamente por tarifa, por nivel de actividad y por eficiencia de los equipos. Sin descomponerlos, el desvío se atribuye siempre a la tarifa, que es lo único que no se puede controlar.
- Absorción de costos fijos. Cuando el volumen real difiere del previsto, la carga fabril por unidad se mueve sin que nadie haya gastado de más. Entender ese efecto exige tener bien calculado el costo por hora máquina.
- Mix de productos. Vender la misma cantidad total con otra composición cambia el margen sin que haya fallado nada. Es el desvío que más veces se interpreta mal.
Cómo separar desvío de precio, de cantidad y de mix
Un desvío total agregado no permite decidir nada, y por eso el control presupuestario industrial descompone antes de informar: dentro de un mismo número pueden convivir efectos opuestos. La descomposición existe para que cada componente llegue a quien puede actuar sobre él: el de precio, a Compras; el de cantidad o rendimiento, a Producción; el de mix, a Comercial.
Un ejemplo ilustrativo
Los valores que siguen son inventados y sirven sólo para mostrar el mecanismo de cálculo. No son un dato de mercado ni un valor de referencia.
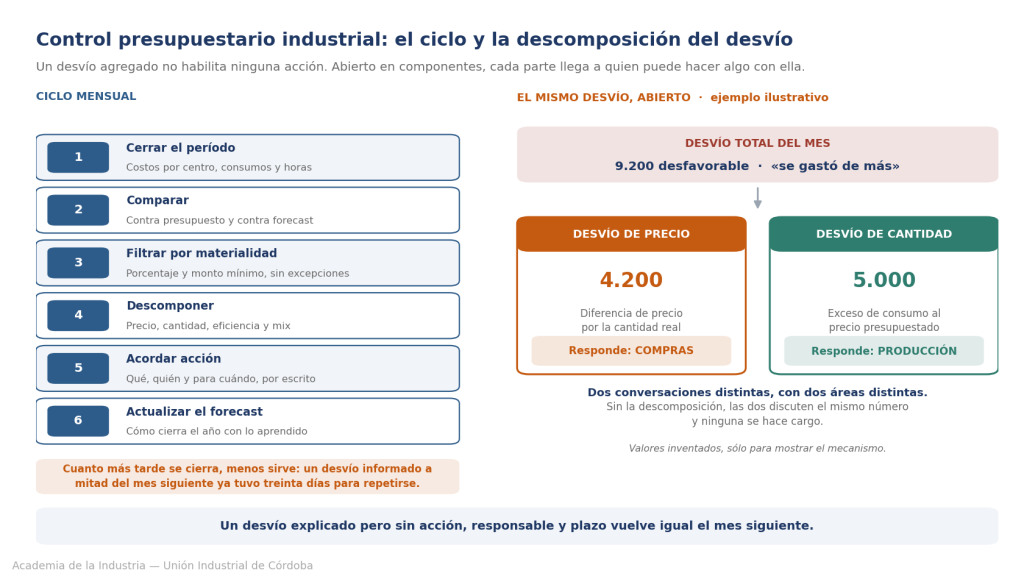
Supongamos un insumo presupuestado en 1.000 kg a 100 pesos por kilo, es decir 100.000 pesos. El real del mes fue 1.050 kg a 104 pesos, o sea 109.200 pesos: un desvío desfavorable de 9.200 pesos. Si el número se reporta así, la conclusión posible es que «se gastó de más», y un control presupuestario industrial que se detiene ahí no habilita ninguna acción.
Descompuesto, dice otra cosa. El desvío de precio es la diferencia de precio por la cantidad realmente consumida: 4 pesos por 1.050 kg, o sea 4.200 pesos. El desvío de cantidad es el exceso de consumo valuado al precio presupuestado: 50 kg por 100 pesos, o sea 5.000 pesos. Los dos suman los 9.200 pesos del total, pero ahora hay dos conversaciones distintas: una con Compras sobre el precio y otra con Producción sobre el rendimiento. Sin la descomposición, las dos áreas discuten el mismo número y ninguna se hace cargo.
Qué resuelve el costeo estándar y qué resuelve este proceso
Conviene dejar clara la división, porque son dos piezas que trabajan juntas y se confunden seguido. El costeo estándar y el análisis de variaciones aportan el método de cálculo: cómo se construye el estándar, qué fórmula separa cada variación y cómo se valúa. Esta nota se ocupa del proceso que rodea ese cálculo: con qué frecuencia se hace, qué umbral justifica analizarlo, quién participa de la revisión y cómo el resultado termina en una decisión con fecha. El cálculo sin proceso produce reportes; el proceso sin cálculo produce opiniones.
El ciclo mensual del control presupuestario industrial, paso a paso
El control presupuestario industrial se ejecuta en seis pasos, en este orden, dentro de los primeros días hábiles del mes siguiente. Cuanto más tarde se cierra, menos sirve: un desvío informado a mitad del mes siguiente ya tuvo treinta días para repetirse.
- Cerrar el período y consolidar el real. Costos por centro, consumos físicos y horas aplicadas. Si el dato no es confiable, todo lo que sigue se construye sobre arena.
- Comparar contra presupuesto y contra forecast vigente. Las dos comparaciones, no una. La primera mide el compromiso, la segunda la calidad de la previsión.
- Filtrar por materialidad. Aplicar el umbral definido y dejar fuera de la revisión formal todo lo que no lo supere, sin excepciones negociadas caso por caso.
- Descomponer cada desvío relevante. Separar precio, cantidad, eficiencia y mix, de modo que cada componente quede asignado a quien puede actuar sobre él.
- Acordar acción, responsable y plazo. En la reunión de revisión, con el acuerdo registrado por escrito. Un desvío explicado pero sin compromiso de acción vuelve igual el mes siguiente.
- Actualizar el forecast del resto del año. Incorporar lo aprendido en el mes y revisar si el cierre proyectado cambia, que es la información que la dirección necesita para decidir a tiempo.
Del desvío a la decisión: quién responde y en qué plazo
Acá se juega si el control presupuestario industrial sirve. La regla práctica es que cada desvío relevante salga de la reunión con tres datos: qué se va a hacer, quién lo hace y para cuándo. Sin alguno de los tres, no es un compromiso sino un comentario.
La asignación de responsables tiene que seguir la lógica de la descomposición y no la del organigrama. Si el desvío de precio del insumo principal se le atribuye al jefe de Producción porque el consumo ocurre en su área, el proceso pierde credibilidad en la segunda reunión. La contracara también vale: cuando a alguien se le asigna un desvío sobre el que efectivamente puede actuar, la conversación deja de ser defensiva.
El seguimiento de esos compromisos es tan importante como el análisis. Conviene abrir cada reunión revisando lo acordado el mes anterior, antes de mirar los números nuevos. Es la práctica más simple de instalar y la que más rápido cambia el comportamiento del grupo.
Para evaluar si una acción correctiva alcanza, suele hacer falta volver sobre la estructura de costos fijos y variables. Ahí es donde se cruza con el cálculo del punto de equilibrio de una línea, que indica cuánto margen de maniobra real hay antes de que el resultado se vuelva negativo.
Qué capacidades necesita el equipo de control presupuestario industrial
El perfil que sostiene el control presupuestario industrial combina técnica contable con capacidad de conducir una conversación difícil, y la segunda parte se subestima siempre.
Hace falta, primero, construir y mantener un estándar creíble, porque un estándar mal armado genera desvíos permanentes que nadie puede corregir. Después, descomponer variaciones con solvencia y saber explicar el resultado a alguien que no es contador. También, definir umbrales de materialidad y sostenerlos cuando aparece la presión de revisar una partida que quedó afuera. Y, por último, conducir la reunión mensual de modo que termine en compromisos y no en explicaciones. Lo que relevan los estudios de McKinsey sobre excelencia operacional coincide en ese punto: la diferencia entre empresas con el mismo tablero está en la calidad de la conversación que el tablero genera.
Esas capacidades tienen un punto de partida común, que es entender bien qué son los costos industriales y cómo definen la rentabilidad fabril. Sin esa base, el análisis de desvíos se vuelve un ejercicio aritmético sin lectura.
Preguntas frecuentes sobre control presupuestario industrial
¿Cómo se hace el control presupuestario en una empresa industrial?
Comparando el resultado real contra el presupuesto en cada cierre, descomponiendo la diferencia en desvíos de precio, cantidad, eficiencia y mix, y asignando un responsable y un plazo a cada desvío relevante. Funciona cuando se revisa con frecuencia mensual y se traduce en decisiones, no cuando se limita a reportar la diferencia.
¿Cada cuánto conviene hacer el control presupuestario industrial?
Mensual para el seguimiento operativo, dentro de los primeros días hábiles del mes siguiente, y con una actualización de forecast de frecuencia definida. Revisar con menos periodicidad deja pasar demasiado tiempo entre el hecho y la corrección; revisar con más produce ruido, porque muchas variaciones de corto plazo se compensan solas.
¿Qué diferencia hay entre un desvío de precio y uno de cantidad?
El desvío de precio mide cuánto cambió el valor unitario respecto del previsto y se calcula sobre la cantidad realmente consumida. En cambio, el desvío de cantidad mide cuánto más o menos se consumió, valuado al precio presupuestado. Responde por el primero quien compra; por el segundo, quien transforma. Separarlos es lo que permite asignar la acción correcta.
¿Qué desvíos conviene analizar primero?
Los de consumo de materia prima, mano de obra directa y energía, por tamaño e impacto; después la absorción de costos fijos y el mix de productos, que explican diferencias de margen sin que nadie haya gastado de más. Siempre dentro del umbral de materialidad definido, para no consumir el tiempo del equipo en partidas irrelevantes.
¿Qué diferencia hay con el costeo estándar?
El costeo estándar aporta el método de cálculo: cómo se construye el estándar y qué fórmula separa cada variación. Este proceso, en cambio, es lo que rodea ese cálculo: frecuencia, umbral de materialidad, participantes de la revisión y compromiso de acción con responsable y plazo. Dicho corto: el cálculo sin proceso produce reportes y el proceso sin cálculo produce opiniones.
Próximo paso
Un control presupuestario industrial sirve en la medida en que alguien sepa leer lo que muestra. Si el diagnóstico es que los desvíos se detectan tarde y no se sabe de dónde vienen, el método completo —construcción del estándar, cálculo de variaciones y lectura para la decisión— está en el Curso en Costeo Estándar y Análisis de Variaciones de Academia de la Industria, con la ficha de contenidos, modalidad y perfil de ingreso.
Si en cambio hace falta que finanzas y operaciones compartan el mismo lenguaje de costos, lo que corresponde es un plan de capacitación en costos para finanzas y operaciones. En todos los programas de Academia de la Industria está el resto de la oferta.