La evaluación de proyectos industriales se apoya en tres métodos económicos: el valor actual neto (VAN), la tasa interna de retorno (TIR) y el período de repago, aplicados sobre el flujo de fondos incremental. En la práctica se complementan con criterios de riesgo, cumplimiento, seguridad y capacidad de ejecución, porque el mejor número no siempre identifica al mejor proyecto.
Esa complementación es la parte que suele faltar. Cuando la cartera se ordena solo por rentabilidad calculada, los proyectos que mejor se venden internamente son los que tienen supuestos más optimistas, no los que más valor generan. Y los que sostienen la operación —seguridad, cumplimiento, reposición de activos— quedan siempre últimos porque no muestran retorno.
Por qué la evaluación de proyectos industriales define la calidad de la cartera
Toda evaluación de proyectos industriales parte de la misma restricción: hay más proyectos propuestos que presupuesto disponible. La decisión relevante no es si un proyecto es bueno en términos absolutos, sino cuáles entran y cuáles esperan.
Sin un método común, esa selección se resuelve por urgencia percibida o por peso interno del área que propone. El resultado es una cartera que refleja la política de la organización más que su estrategia. Un proceso ordenado de evaluación de proyectos industriales no garantiza acertar, pero sí que todos los proyectos se comparen con la misma vara y con los mismos supuestos.
Qué tiene de particular un proyecto industrial
- Interrumpe la producción: la parada de obra tiene un costo de oportunidad que rara vez aparece en el flujo de fondos.
- Depende de la operación: el mismo equipo que ejecuta el proyecto tiene que sostener la planta funcionando.
- Tiene beneficios no monetizables: seguridad, cumplimiento normativo y condiciones de trabajo no se expresan bien en pesos.
- Modifica la estructura de costos: cambia costos fijos, capacidad instalada y punto de equilibrio de forma permanente.
- Encadena decisiones: un proyecto suele habilitar o bloquear otros, algo que la evaluación individual no captura.
Métodos de evaluación de proyectos industriales: VAN, TIR y repago
Los tres métodos de evaluación de proyectos industriales trabajan sobre el mismo insumo —el flujo de fondos incremental— y responden preguntas distintas. Conviene calcularlos juntos y leerlos en conjunto.
| Método | Qué responde | Limitación principal |
| Valor actual neto (VAN) | Cuánto valor agrega el proyecto, expresado en dinero de hoy | Depende de la tasa de descuento elegida y favorece a los proyectos grandes |
| Tasa interna de retorno (TIR) | Qué rendimiento porcentual ofrece el proyecto | No distingue escala y se vuelve ambigua con flujos que cambian de signo |
| Período de repago | En cuánto tiempo se recupera la inversión | Ignora todo lo que ocurre después de la recuperación |
| Repago descontado | Lo mismo, considerando el valor del dinero en el tiempo | Sigue sin valorar los flujos posteriores |
El flujo de fondos incremental es el punto crítico
Un error de método se corrige; un error en el flujo invalida cualquier método. El flujo incremental compara dos escenarios: con proyecto y sin proyecto. Solo entran los movimientos de fondos que existen por la diferencia entre ambos.
Quedan fuera los costos hundidos, es decir, lo ya gastado en estudios o anteproyectos. Entran, en cambio, el capital de trabajo adicional, el valor residual del activo y el efecto fiscal de las amortizaciones. Los marcos de contabilidad de gestión de IFAC desarrollan este punto con detalle.
Sobre la tasa de descuento
En la evaluación de proyectos industriales la tasa refleja el costo de capital y el riesgo, y es una definición de cada empresa: no existe un valor de referencia aplicable a todas. Lo que sí es exigible es que sea la misma para todos los proyectos que compiten por el mismo presupuesto. Cambiar la tasa según el proyecto convierte la comparación en una negociación.
Qué no capturan los métodos financieros
Un cálculo correcto puede llevar a una decisión equivocada cuando el valor del proyecto está en dimensiones que el flujo de fondos no representa.
- Obligaciones legales y de seguridad: no se evalúan por rentabilidad, se evalúan por costo de cumplir.
- Riesgo de discontinuidad: reponer un activo crítico antes de que falle no muestra retorno hasta que la falla ocurre.
- Opciones futuras: un proyecto que habilita otros vale más que su flujo individual.
- Capacidad de ejecución: el mejor proyecto en el papel no vale nada si no hay equipo disponible para llevarlo adelante.
- Calidad de los supuestos: dos proyectos con el mismo VAN no son equivalentes si uno se apoya en datos históricos y el otro en una proyección optimista.
Si la cartera se ordena únicamente por VAN, gana el proyecto con los supuestos más generosos. La evaluación de proyectos industriales necesita, además del número, una revisión explícita de los supuestos que lo produjeron.
Criterios estratégicos, de riesgo y de capacidad de ejecución
Estos criterios no reemplazan a los económicos de la evaluación de proyectos industriales: los acompañan. La forma práctica de incorporarlos es puntuarlos con una escala simple y explícita, conocida por todos antes de que se presenten los proyectos.
- Alineación estratégica: cuánto contribuye a los objetivos definidos para el período.
- Carácter habilitante o de cumplimiento: si es condición para operar o para otro proyecto.
- Riesgo técnico: madurez de la tecnología y experiencia previa de la organización.
- Riesgo de ejecución: disponibilidad de equipo propio, proveedores y ventana de parada.
- Impacto sobre la operación: días de producción comprometidos durante la obra.
- Dependencias: qué necesita este proyecto y qué proyectos dependen de él.
- Reversibilidad: cuánto cuesta corregir el rumbo si los supuestos no se cumplen.
La capacidad de ejecución es la restricción real
La restricción de la mayoría de las carteras no es el presupuesto: son las horas de ingeniería, mantenimiento y operaciones disponibles para ejecutar sin descuidar la planta. Aprobar más proyectos de los que el equipo puede sostener produce el peor resultado posible: todos avanzan despacio, ninguno termina en plazo y la operación se resiente. El diagnóstico de esa capacidad es una de las funciones centrales de la PMO industrial.
Cómo construir una matriz de priorización de CAPEX
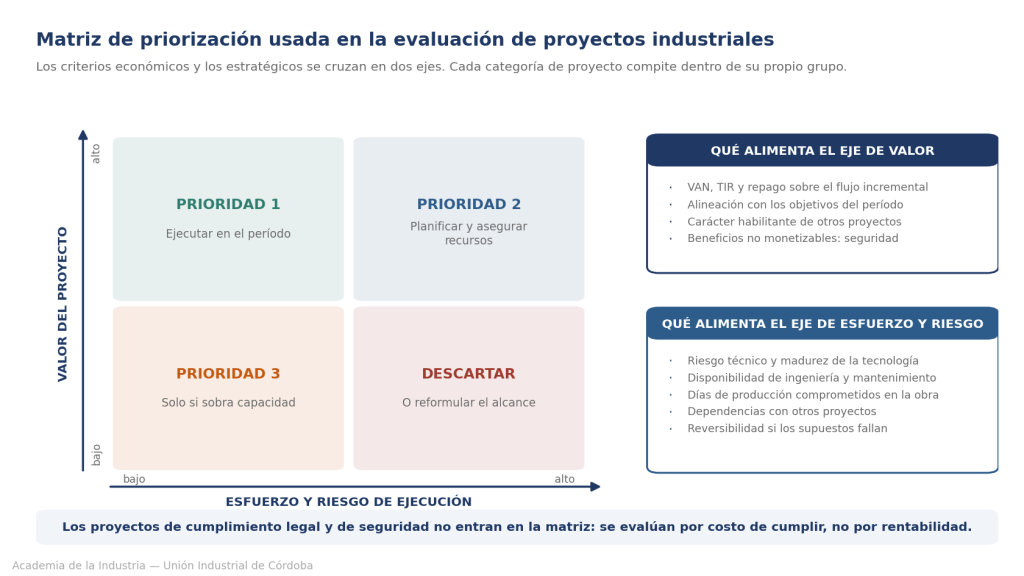
La matriz de priorización traduce la evaluación de proyectos industriales en un orden defendible. Seis pasos alcanzan.
- Definir las categorías de proyecto: cumplimiento obligatorio, reposición, mejora de eficiencia, expansión de capacidad y nuevos productos. Cada categoría compite dentro de su grupo, no contra las demás.
- Fijar los criterios y sus pesos antes de conocer los proyectos, para que la ponderación no se ajuste al resultado deseado.
- Exigir el mismo formato de presentación: flujo incremental, supuestos explícitos, alcance y ventana de ejecución.
- Puntuar cada proyecto en los criterios económicos y en los estratégicos, con la escala acordada.
- Contrastar contra la capacidad de ejecución del período y recortar hasta donde el equipo pueda sostener.
- Documentar la decisión, incluidos los proyectos que quedaron afuera y por qué, para que la discusión no se reabra cada mes.
Checklist mínimo antes de llevar un proyecto al comité:
- Alcance escrito, con lo que el proyecto no incluye.
- Flujo de fondos incremental, no el resultado del área.
- Supuestos listados y con fuente identificada.
- Análisis de sensibilidad sobre las dos variables más inciertas.
- Días de parada de producción cuantificados.
- Recursos internos comprometidos, con nombre y horas.
- Riesgos principales y plan de mitigación.
- Indicador que se va a revisar después de implementado.
Errores frecuentes en la evaluación de proyectos industriales
- Ajustar los supuestos hasta que el número cierre: el problema no es el optimismo, es que nadie deja registro de cuál era el supuesto original.
- Usar tasas de descuento distintas para proyectos que compiten por el mismo presupuesto.
- Omitir el costo de la parada de producción durante la obra.
- Incluir costos hundidos para justificar continuar algo ya iniciado.
- Evaluar proyectos dependientes por separado, cuando solo tienen sentido juntos.
- No revisar el resultado después: sin revisión posterior, los supuestos nunca mejoran.
La revisión posterior es lo que mejora la evaluación de proyectos industriales
Comparar lo prometido con lo obtenido, entre seis y doce meses después de la puesta en marcha, es la única forma de calibrar los supuestos de la organización. No se trata de buscar responsables sino de aprender qué tipo de proyecto tiende a sobreestimarse y en qué magnitud. Los relevamientos de madurez en gestión de proyectos de PMI y los análisis de McKinsey Operations coinciden en señalar esta práctica como diferencial entre organizaciones que mejoran su cartera y las que repiten los mismos desvíos.
Ese ciclo completo —evaluar, priorizar, ejecutar y revisar— es el que estructura la gestión de proyectos industriales con modelos híbridos y define, junto con la elección entre enfoques ágiles y predictivos, la forma de trabajo de cada proyecto una vez aprobado. La visión de conjunto está en el plan corporativo de gestión de proyectos de Academia de la Industria, la propuesta formativa de la Unión Industrial de Córdoba.
Si el objetivo es que el equipo evalúe, priorice y defienda la cartera de inversiones con un método común de cara al presupuesto 2027, el próximo paso es conocer el Curso en Gestión de Proyectos Industriales 4.0 y Modelos de Trabajo Híbridos. El resto de la oferta formativa está disponible en la tienda de Academia de la Industria.